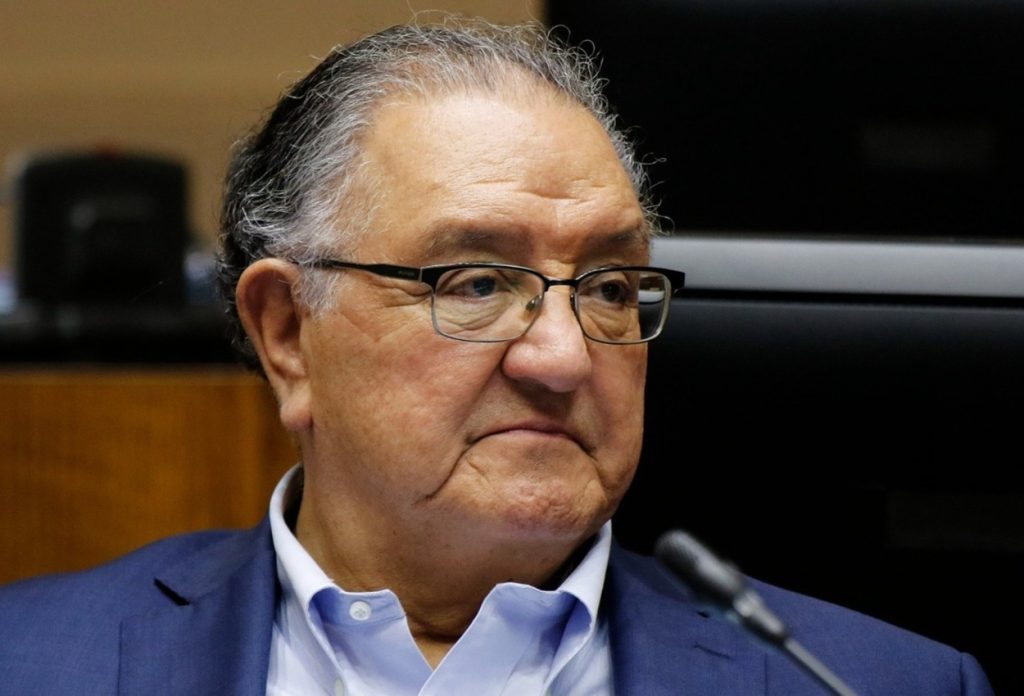
Senador Huenchumilla explica en qué consiste la nueva política de vivienda del Gobierno, contenida en el proyecto de ley que reforma el Mercado de Capitales
- El parlamentario detalló en qué consisten conceptos como el nuevo Fondo Nacional para la Vivienda (Fonavi) o el Ahorro Voluntario para la Vivienda (AVV), con los cuales el Gobierno buscaría flexibilizar y acercar el acceso a la vivienda a las clases medias, frente al encarecimiento que ha exhibido el mercado inmobiliario en los últimos años.
El senador Francisco Huenchumilla informó a la región sobre el contenido del proyecto de ley que reforma el Mercado de Capitales y el “financiamiento de la casa propia”; en específico, sobre los detalles que esta iniciativa de ley incorpora para introducir en el país una nueva política que facilite el acceso a la propiedad de la vivienda.
Cabe recordar que el Ejecutivo ingresó el pasado 09 de septiembre esta iniciativa de ley al Congreso, y que actualmente la misma se encuentra en incipiente etapa de tramitación en la Cámara de Diputados.
El legislador informó a la opinión pública que “en primer lugar, el proyecto reconoce, de manera contextual, que tras los retiros previsionales y el aumento de los costos del financiamiento en general, aumentaron las tasas de los créditos hipotecarios de un 2 a un 4% o más; junto con ello, se vieron reducidos los plazos de otorgamiento de estos créditos, y aumentó el pie para acceder a ellos, lo que castigó a familias con trabajos estables pero sin patrimonio previo”.
“Todo ello terminó privando a una gran parte de los estratos medios, y más humildes, de la adquisición de viviendas en la práctica”, indicó el legislador.
Creación del Fondo Nacional para la Vivienda (Fonavi)
Es en este contexto, que el senador rescató y comunicó aspectos de la iniciativa presentada que son atingentes a la realidad del mercado inmobiliario actual y el acceso a la vivienda.
“Lo primero es que el proyecto crea un Fondo Nacional para la Vivienda (Fonavi) como persona jurídica de derecho público, indefinida en duración y con patrimonio propio. Se busca que su administración la realice BancoEstado, pero con estricta separación funcional entre su administración y el resto del giro crediticio del Banco, para lo cual existiría un comité interno de supervisión”, explicó el senador.
Respecto del funcionamiento del Fonavi, el senador explicó que según el proyecto “este no busca originar hipotecas ni prestar dinero directamente a las familias, sino que constituiría fondos de inversión; las personas seguirían tramitando sus créditos hipotecarios en las instituciones clásicas, que luego podrán vender esas carteras de crédito al Fonavi, encontrando en el Estado un respaldo para prestar ese dinero”.
En este sentido, detalló que “estos fondos son pensados para adquirir las carteras de crédito a las entidades que los originan, como bancos, filiales bancarias, cooperativas de ahorro y crédito, cajas de compensación, compañías de seguros y administradoras de mutuos hipotecarios, quienes además competirán entre ellos para presentar la mejor oferta”, planteó el legislador.
En palabras del senador, el Fonavi dará acceso a financiamiento para la vivienda “con un enfoque preferente que priorice a quienes accedan a su primera vivienda, para un margen de viviendas de hasta 6 mil UF, y con un deducible en las instituciones “originadoras” del crédito, que asumirían las primeras pérdidas en caso de incumplimiento de la deuda, y asumiendo el costo el Fonavi sólo cuando ese deducible sea superado”, detalló.
Finalmente, en términos de financiamiento y garantía, el senador Huenchumilla detalló que según el proyecto, el Fisco aportaría hasta 2 mil millones de dólares para el funcionamiento del Fonavi, en un plazo de 36 meses.
Nuevo Régimen de Ahorro Voluntario para la Vivienda (AVV)
Otro pilar a crear por el nuevo proyecto de ley del Ejecutivo es, en palabras del legislador, “el nuevo Ahorro Voluntario para la Vivienda, que como su nombre lo señala, sería voluntario y únicamente para completar el pie de la primera vivienda, nueva o usada, por una sola vez. Se haría en cuentas de capitalización habitacional, de forma individual o con la modalidad de Grupo Familiar AVV, a integrarse por cónyuges o convivientes civiles con AUC, y serían administradas por las mismas instituciones “originadoras” antes mencionadas”, destacó.
Sobre los incentivos, el legislador resaltó que, según el proyecto, “las familias que mantengan su ahorro de forma continua por 30 meses, y reúnan una meta equivalente al 7% del valor de la propiedad de hasta 6 mil UF, recibirían un impulso estatal del 3% del valor de la vivienda, otorgado por el Estado para completar el pie. Los aportes y su rentabilidad contarían con protección legal de inembargabilidad (hasta 420 UF) y exención de impuestos, mientras que la bonificación estatal sería inembargable en su totalidad; beneficios no serán acumulables con los subsidios del Minvu”, señaló.
Otras medidas
Finalmente, el legislador explicó que otras medidas propuestas por el proyecto son “la digitalización de los Mutuos Hipotecarios Endosables, lo que resolvería algunas dificultades para que las instituciones puedan comprar y vender las carteras de créditos hipotecarios; y además se excluiría del cálculo de la Tasa Máxima Convencional (límite legal de interés que se puede cobrar en un préstamo) sólo a los créditos pactados por montos superiores a las 10.000 UF o deudores con calidad de inversionista calificado, manteniendo esta protección para deudores minoristas, pero flexibilizando operaciones de mayor escala”, puntualizó.