Senador Huenchumilla ingresa proyecto de ley para incorporar los criptoactivos, como criptomonedas y otros, a la declaración de intereses y patrimonio de las autoridades
- Debido a la rápida evolución del capitalismo financiero, nuevas realidades como los criptoactivos han quedado fuera de la regulación, conviertiéndose en tarea pendiente para los estados que el patrimonio almacenado en ellos sea transparentemente declarado o justificado por parte de las más altas autoridades.
- “Con esta falta de controles, los criptoactivos pueden convertirse en medio ideal para recibir pagos indebidos, radicar un incremento patrimonial en terceros no sospechosos, o mantener fuera de escrutinio patrimonial una parte del propio patrimonio”, justificó el autor de la iniciativa de ley.
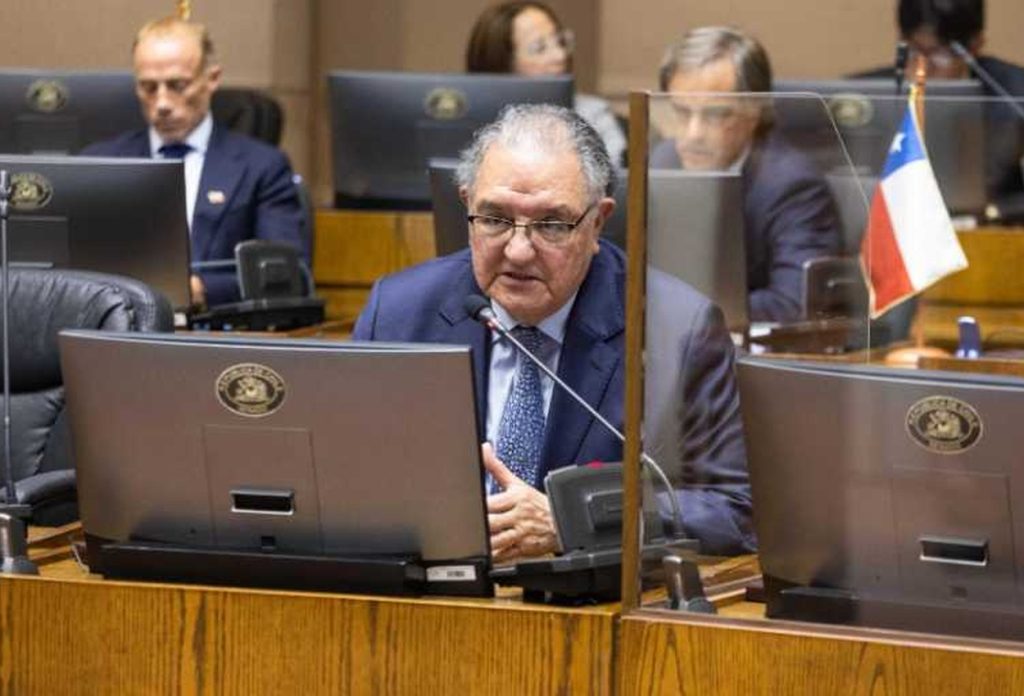
El senador Francisco Huenchumilla ingresó al Congreso un proyecto que busca modificar la Ley 20.880, con el objetivo de incorporar los activos financieros virtuales, o criptoactivos, al contenido de la declaración de intereses y patrimonio de las autoridades del país.
Lo anterior se enmarca en la obligación, contenida en la Constitución, de que las autoridades den “estricto cumplimiento al principio de probidad en todas sus actuaciones”; con el fin de que los estándares de probidad se ajusten a los actuales parámetros financieros de respaldo e intercambio de divisas, la Ley 20.880 debe, a juicio del parlamentario, tomar nota de la existencia de los criptoactivos y reglamentar su correspondiente declaración.
Cabe recordar que la obligación de declarar patrimonio, según mandato de dicha ley, recae sobre un gran número de autoridades específicas, entre otros: el presidente, sus ministros y subsecretarios: delegados regionales, provinciales y gobernadores; seremis y jefes superiores de servicio; embajadores y cónsules; parlamentarios; alcaldes, concejales y Cores; ministros de la Corte Suprema y Cortes de Apelaciones; fiscales; defensor nacional y defensores locales; contralor general de la República; oficiales de las FFAA, directores y gerentes de empresas públicas e incluso más.
Bajada y significado
El parlamentario explicó que “es del todo necesario actualizar nuestra normativa de declaración de intereses y patrimonio, con el fin que el catálogo de bienes declarables comprenda efectivamente todo el patrimonio de una autoridad. Ese es el sentido político de esta norma que se propone”.
El legislador planteó que la existencia de criptoactivos “es una realidad muy reciente en la existencia y el desarrollo del capitalismo financiero. Es una nueva forma de intermediación, especulación y creación de activos financieros, en este caso, en este caso, en un medio virtual; su primera expresión fueron los bitcoins, en el año 2009, pero hasta ahora han surgido muchas otras”.
Para el legislador, el problema que supone esta “nueva” realidad es que los criptoactivos “no tienen curso legal, pero cumplen funciones de reserva y transferencia de valor, que pueden ser íntegramente liquidables en dinero sin mayor dificultad. Por lo que es de suponer, y de hecho es una realidad efectiva, que muchas personas guardan parte de su patrimonio, o incluso una porción importante de él, en este formato”, detalló.
Esta virtualidad, en palabras del congresista, puede ser un arma de doble filo. “Los criptoactivos son atractivos porque son transferibles a través de las fronteras de manera inmediata; el registro de su titularidad admite o utiliza seudónimos por defecto; los intermediarios han estado poco o nada obligados a informar de estas operaciones, y su liquidación a monedas de curso legal no se supervisa, al menos no por nuestro país”, abundó el senador por La Araucanía.
“Sin embargo, y con esta falta de controles, los criptoactivos pueden convertirse en medio ideal para recibir pagos indebidos, radicar un incremento patrimonial en terceros no sospechosos, o mantener fuera de escrutinio patrimonial una parte del propio patrimonio”, apuntó.
Situación en Chile
En efecto, el senador explicó que “nuestro país ya ha dado incipientes pasos en la clasificación de los criptoactivos: el SII los calificó como activos digitales que no son dinero ni divisa, y que quedan sujetos a las reglas del Impuesto a la Renta; la Ley 21.521 indica que los prestadores de estos servicios quedan bajo la fiscalización de la CMF, y distintas resoluciones exentas del SII mandatan a los proveedores de estos servicios en Chile a identificar a sus usuarios residentes y no residentes, a los controladores de las cuentas, y las transacciones especificadas”.
“Sin embargo, cuando la Ley 20.880 enumera las actividades y bienes que deben declarar las autoridades, en ninguna de las categorías caben los activos financieros; los cuales no pueden abordarse tampoco por vía interpretativa, generándose un vacío legal que debemos subsanar”, dijo.
“Con ello, una fracción del patrimonio queda fuera del control preventivo de los conflictos de interés y fuera del contraste patrimonial, respecto de lo que tiene una autoridad cuando llega a su cargo, y lo que mantiene cuando se retira del mismo”, puntualizó.
Objetivo y contenido
De esta manera, el proyecto de ley plantea, entre otros: incorporar al Artículo 7 de la Ley 20.880 una categoría autónoma de activos financieros virtuales, con las menciones para que la declaración de intereses y patrimonio de las autoridades cumpla efectivamente una función preventiva y de contraste patrimonial; o impedir la elusión mediante formación de sociedades, extendiendo las obligaciones sobre criptoactivos a las sociedades donde el declarante es controlador o influyente.
Finalmente, la iniciativa también propone obligar a los proveedores de estos servicios a dotar a la fiscalización de datos verificables, permitiéndole el acceso a la dirección pública con el saldo de los activos –sin acceder a la clave privada, y manteniendo con ello la información como de carácter reservado–, según se puede leer en la iniciativa.